Transposition des lignes, nouvelles règles de classification et impacts opérationnels sur les chaînes Finance et Reporting.
À compter des exercices ouverts le 1er janvier 2027, IFRS 18 modifiera la présentation du compte de résultat des banques européennes. L’évolution concerne également le reporting FINREP, dont l’EBA a engagé l’adaptation afin de maintenir la cohérence avec les états financiers IFRS.
Avec la publication des templates révisés en juillet 2026, puis du package technique 4.4 le 12 octobre, les établissements disposent désormais d’un cadre permettant de préparer leur production réglementaire. La BCE a également précisé, le 15 octobre 2026, les modalités de la période transitoire précédant l’application obligatoire des ITS modifiés.
Pour les directions Finance, Consolidation et Reporting réglementaire, la difficulté consiste à faire correspondre deux présentations qui ne se superposent pas toujours. Les reclassements entre le compte de résultat IFRS 18 et FINREP doivent pouvoir être expliqués, tout en conservant le niveau de détail nécessaire aux états réglementaires.
IFRS 18 modifie la classification des résultats bancaires
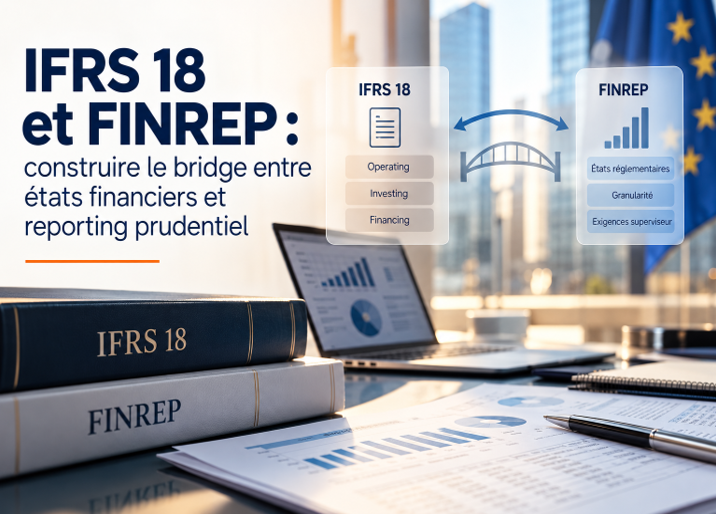
IFRS 18 remplace IAS 1 et introduit une nouvelle structuration du compte de résultat, notamment autour des catégories operating, investing et financing. Elle impose également de nouveaux sous-totaux, dont l’operating profit or loss.
Pour les banques, cette classification dépend de la nature de leurs main business activities. Le financement de clients et l’investissement dans des actifs financiers peuvent constituer des activités principales, avec des conséquences directes sur la présentation des produits et charges.
Ainsi, les revenus d’un portefeuille de titres financiers peuvent relever d’operating dans une banque dont l’investissement constitue une activité principale, et d’investing dans un établissement pour lequel cette activité ne répond pas à cette qualification.
L’EBA a retenu pour FINREP une structure unique construite à partir du modèle d’une retail and investment bank, exerçant ces deux activités principales. Cette structure commune permet de standardiser le reporting FINREP, tout en tenant compte des différences de classification liées aux activités principales des établissements.
Les exceptions de classification propres à FINREP
L’alignement avec IFRS 18 n’est toutefois pas intégral.
L’EBA prévoit que certaines options de classification ouvertes par IFRS 18, notamment aux paragraphes 56, 57, 65(a) et 66, ne soient pas disponibles dans FINREP.
Sont notamment concernés les produits et charges liés à la trésorerie, aux soldes auprès des banques centrales, aux autres dépôts à vue et à certains passifs issus de transactions consistant uniquement à lever des financements. Ces éléments doivent être présentés en operating dans FINREP, indépendamment de la présentation qui pourrait être retenue dans les états financiers selon IFRS 18.
Des écarts de présentation peuvent donc apparaître entre les états financiers IFRS 18 et le reporting FINREP. Le bridge doit donc distinguer la catégorie IFRS 18 comptable, la catégorie FINREP et la ligne de destination réglementaire.
F02 : la transposition du compte de résultat vers la nouvelle structure FINREP
Le template F02, Statement of Profit or Loss, concentre l’essentiel des changements de présentation.
L’EBA conserve une grande partie de la granularité historique des produits et charges d’exploitation. En revanche, plusieurs lignes sont déplacées, scindées ou regroupées dans les nouvelles catégories investing et financing.
Les nouveaux sous-totaux et agrégats permettent de matérialiser cette évolution. La structure publiée pour 2027 identifie notamment les lignes suivantes :
| Ligne F02 cible 2027 | Présentation | Fonction |
|---|---|---|
| r0582 | Operating profit or loss | Nouveau résultat opérationnel |
| r0591 | Income or expenses on investing financial assets | Résultats des actifs financiers relevant d'investing |
| r0592 à r0598 | Détail des investing financial assets | Décomposition des résultats financiers de la catégorie |
| r0599 | Investments in subsidiaries, JV, associates and investing non-financial assets | Agrégat des autres investissements concernés |
| r0601 à r0604 | Ventilations des investing non-financial assets | Décomposition des résultats concernés |
| R0605 | Operating and investing profit or loss | Sous-total operating et investing |
| R0606 | Income or expenses on non-operating liabilities | Résultats de la catégorie financing |
| r0610 | Profit or loss before tax from continuing operations | Résultat avant impôt des activités poursuivies |
Structure issue des éléments du F02 2027 reproduits dans les travaux transmis, cohérente avec les références r0582, r0591–r0606 identifiées dans les documents de transition BCE. Sources : annexes FINREP IFRS 18 du rapport final EBA du 8 juillet 2026 et annexes BCE du 15 octobre 2026.
Matrice de transposition IAS 1 / ancien FINREP vers IFRS 18 / FINREP
La matrice suivante présente les principales correspondances entre l’ancien F02 et la nouvelle structure FINREP, ainsi que les règles de reclassement et de ventilation associées.
Précision sur les codes : les numéros des nouvelles lignes ont évolué entre la consultation EBA d’avril et les templates publiés en juillet 2026. La table de consultation ne doit donc pas être utilisée telle quelle dans la taxonomie 4.4. Lorsque la correspondance cellule à cellule n’a pas pu être confirmée dans l’annexe finale, seule la zone de destination est indiquée.
| Ancien F02 / flux | F02 cible 2027 | Catégorie | F16/F45 associé | Règle de gestion |
|---|---|---|---|---|
| r0080 – Interest income on other assets | Poste other operating assets | Operating | F16.01 | Conserver les intérêts sur actifs operating ; isoler les produits relevant d'investing. |
| r0140 – Interest expense on other liabilities | Poste other operating liabilities | Operating | F16.02 | Vérifier la nature du passif et appliquer les exceptions FINREP relatives au financement. |
| r0192 – Dividendes sur filiales, JV et associées | Bloc r0599 | Investing | Selon ventilation applicable | Reclasser les dividendes concernés dans les investissements non opérationnels. |
| r0320 – Résultats de décomptabilisation de participations | Bloc r0599 | Investing | Selon nature du résultat | Identifier séparément les plus-values et moins-values de cession. |
| r0330 – Décomptabilisation d'actifs non financiers | Operating ou bloc r0599 | Operating / Investing | Selon nature | Scinder selon l'actif cédé : immobilisation opérationnelle ou investissement non financier. |
| r0340 / r0350 – Other operating income / expenses | Lignes operating maintenues et adaptées | Operating, sauf reclassement | Selon nature | Revoir les comptes de produits et charges divers afin de détecter les éléments relevant d'investing. |
| r0355 – Total operating income, net | Agrégat intermédiaire adapté, puis r0582 | Sous-total | — | Reconstituer les nouveaux agrégats et documenter les différences de composition. |
| r0410 – Depreciation of investment property | Bloc r0599, détail r0601–r0604 à confirmer | Investing | Selon nature | Isoler les amortissements des immeubles de placement. |
| r0510 – Impairment of investments in subsidiaries, JV and associates | Bloc r0599 | Investing | Selon nature | Reclasser les pertes de valeur et reprises sur participations. |
| r0540 – Impairment of investment property | Bloc r0599, détail r0601–r0604 à confirmer | Investing | Selon nature | Séparer les dépréciations des immeubles de placement de celles des actifs utilisés dans l'exploitation. |
| r0590 – Quote-part de résultat des sociétés mises en équivalence | Bloc r0599 | Investing | — | Conserver le détail des résultats mis en équivalence dans le nouvel agrégat. |
| Produits et résultats sur actifs financiers ne relevant pas des activités principales | r0591, ventilation r0592–r0598 | Investing | F16.01, F16.03 et autres F16/F45 selon flux | Orienter les résultats vers investing et conserver leur nature détaillée. |
| Produits et charges sur passifs non opérationnels | r0606 | Financing | F16/F45 selon ventilation applicable | Isoler les charges et produits des passifs concernés, après application des règles spécifiques FINREP. |
| Nouveaux sous-totaux | r0582 / r0605 / r0610 | Agrégats | — | Recalculer les sous-totaux et réconcilier avec les états financiers IFRS 18. |
Table de passage fonctionnelle établie à partir des modifications historiques du F02 publiées dans la consultation EBA, et de la structure 2027 transmise. Elle couvre les principales transpositions identifiables, mais ne constitue pas une correspondance exhaustive validée des cellules DPM 4.4. Les destinations détaillées non vérifiées sont volontairement indiquées par blocs.
La transposition ne consiste pas simplement à déplacer des montants d’une ligne à une autre.
Certains flux doivent être répartis entre plusieurs catégories, tandis que d’autres sont regroupés dans de nouveaux agrégats. Les règles de sélection, de ventilation et d’agrégation doivent donc être définies et documentées dès la donnée comptable.
F16, F45 et F20.03 : préserver les informations derrière les agrégats
Le nouveau F02 ne reprend pas nécessairement toute la granularité des produits et charges précédemment collectés. L’EBA prévoit en conséquence l’adaptation des templates détaillés, notamment les F16 et F45, avec des colonnes permettant d’identifier les catégories operating, investing et financing. Le F20.03 est également adapté pour assurer la cohérence de la ventilation géographique du résultat.
Les travaux de mapping doivent couvrir les zones suivantes :
| Template | Informations concernées | Impact sur la chaîne de reporting |
|---|---|---|
| F16.01 / F16.02 | Produits et charges d'intérêts | Ventilation par catégorie IFRS 18/FINREP, avec conservation de la nature des instruments |
| F16.03 | Gains et pertes sur instruments de trading | Ventilation operating/investing selon le business model |
| F16.04 / F16.04.1 | Résultats sur instruments désignés à la juste valeur par résultat | Catégorisation des résultats tout en maintenant les ventilations spécifiques |
| F16.05 à F16.07 | Autres ventilations des résultats sur instruments financiers et couvertures | Adaptation des rubriques pertinentes et conservation du détail |
| F45.02 / F45.03 | Ventilations complémentaires de résultats | Intégration des catégories lorsque prévue par les nouveaux templates |
| F20.03 | Ventilation géographique des produits et charges | Alignement sur la structure et les agrégats du F02 révisé |
L’exemple publié par l’EBA montre concrètement pourquoi le détail des flux doit être conservé, même lorsque leur présentation est regroupée dans F02.
Une banque dont l’investissement en actifs financiers ne constitue pas une activité principale détient des titres de dette de trading générant des intérêts et des résultats de réévaluation. Ces produits sont classés en investing dans F02, tout en restant ventilés dans les colonnes Investing des F16.01 et F16.03.
Le même flux doit donc conserver plusieurs attributs : sa nature comptable, l’instrument concerné, son rattachement économique, sa catégorie FINREP et sa destination réglementaire détaillée.
Les dérivés, les couvertures et les différences de change
Ces opérations nécessitent une analyse spécifique.
La classification des gains et pertes sur dérivés, des résultats de couverture ou des différences de change ne peut pas être systématiquement déduite de la seule nature de l’instrument.
Elle dépend notamment du lien avec l’élément sous-jacent, le risque couvert et la catégorie IFRS 18 applicable. Les contrats hybrides et les opérations de décomptabilisation peuvent également nécessiter une ventilation particulière.
Pour affecter correctement ces résultats dans FINREP, il faut pouvoir retrouver le lien entre l’instrument, l’opération sous-jacente et le traitement comptable retenu. Ces informations doivent rester accessibles et traçables dans la chaîne de reporting.
Construire un bridge comptable-réglementaire réconciliable
La production cible doit permettre de passer des balances et résultats comptables à FINREP avec une justification des écarts de présentation et des ajustements de périmètre.
- Chaîne de transposition et de réconciliation
- Grand Livre / Consolidation IFRS 18
- Nature du flux · Instrument · Catégorie comptable
- Bridge de périmètre et de classification
- Ajustements de consolidation · Main business activities · Exceptions FINREP · Transpositions
- F02
- Compte de résultat
- F16 / F45
- Ventilations détaillées
- F20.03
- Détail géographique
- Contrôles de cohérence / DPM / XBRL
- Justification des écarts et piste d’audit
La construction de cette chaîne de réconciliation commence par la formalisation des règles de classification, en tenant compte des activités principales de l’établissement et des exceptions prévues par FINREP.
Il faut ensuite établir les correspondances entre les comptes ou flux d’origine et les lignes réglementaires cibles, en conservant pour chaque reclassement la règle appliquée, le montant concerné et sa justification.
Ce travail suppose également d’adapter les modèles de données afin de préserver les attributs nécessaires aux ventilations détaillées, notamment dans F16, F45 et F20.03. Les contrôles de cohérence et les rapprochements entre les états financiers IFRS 18 et FINREP doivent enfin être revus pour sécuriser les premières productions.
Ces travaux doivent également permettre d’expliquer les évolutions des agrégats de résultat et des indicateurs de pilotage internes utilisant historiquement les rubriques du F02.
Le calendrier 2027 et la mise en œuvre technique
L’application d’IFRS 18 aux exercices ouverts à compter du 1er janvier 2027 précède l’entrée en application attendue des ITS FINREP amendés, prévue pour la référence de septembre 2027.
Pour cette période intermédiaire, l’EBA a recommandé aux autorités compétentes d’autoriser l’utilisation volontaire des templates alignés IFRS 18. La BCE a confirmé cette possibilité le 15 octobre 2026, selon les conditions applicables aux établissements significatifs et moins significatifs.
Le package technique EBA Reporting Framework 4.4 Phase 1, publié le 12 octobre 2026, comprend désormais les templates FINREP alignés IFRS 18, le Data Point Model, les règles de validation et les taxonomies XBRL.
Les modèles transitoires portent des dénominations spécifiques, notamment F02.01, F16.01.1, F16.02.1, F16.03.1, F16.04.2, F16.04.1.1, F16.05.1, F16.06.1, F16.07.1, F45.02.1, F45.03.1 et F20.03.1 selon le périmètre de reporting applicable. La BCE précise notamment les correspondances F02 → F02.01 et F16.01 → F16.01.1 pour ses dispositifs concernés.
Pendant la transition IAS 1 / IFRS 18, les établissements devront adapter leurs mappings et leurs contrôles à la version des templates effectivement utilisée pour chaque remise réglementaire.
Pour chaque résultat, les équipes doivent pouvoir retrouver son origine comptable, les éventuels ajustements de périmètre, sa classification IFRS 18 et son affectation dans FINREP.
Cette traçabilité sera essentielle pour expliquer les écarts entre les deux reportings, fiabiliser les premières remises et éviter de multiplier les retraitements manuels.
Note de validation
les catégories et principales lignes cibles sont étayées par les publications réglementaires et les éléments fournis. La transposition historique détaillée des anciennes lignes vers chaque cellule du F02 final, ainsi que l’association exhaustive F16/F45, nécessitent encore une confrontation directe avec les fichiers Excel officiels « clean » et « track changes » du 8 juillet 2026 et le DPM 4.4. Les correspondances non vérifiées sont volontairement laissées au niveau du bloc réglementaire : elles ne doivent pas être considérées comme un mapping technique définitivement homologué.
Chez Gaia Partner, nous accompagnons les directions Finance, Consolidation et Reporting réglementaire dans l’adaptation de leurs dispositifs aux évolutions d’IFRS 18 et de FINREP.
Nos interventions couvrent l’analyse des impacts, la définition des règles de reclassement, l’adaptation des mappings et la sécurisation des contrôles de réconciliation.
Notre objectif : fiabiliser les premières remises réglementaires tout en limitant les retraitements manuels.
Sources
- EBA, 8 juillet 2026 — Opinion IFRS 18 et rapport final FINREP, avec annexes III et V révisées. EBA — Consultation FINREP et table de réconciliation historique du
- F02. EBA, 12 octobre 2026 — Reporting Framework 4.4 Phase 1. BCE, 15 octobre 2026 — Modalités transitoires IAS 1 / IFRS 18 et annexes FINREP.
Nos dernières publications
- Tous
- Comptabilité & Réglementaire
- SAP BFC
- ESG
- Autres
Transposition des lignes, nouvelles règles de classification et impacts opérationnels sur les chaînes Finance et Reporting. À compter des exercices...
Le 12 octobre 2026, l’European Banking Authority a publié le package technique final de la release 4.4 de son framework...
https://gaia-partner.com/wp-content/uploads/2026/10/Transverse.mp4 Quels enjeux liés à l’IA, à l’ESG, à FIDA et à DORA les acteurs financiers doivent-ils anticiper d’ici 2030...
Vous avez un projet sur-mesure ?
Discutez avec l’un de nos experts pour obtenir une solution adaptée à vos besoins.